
실구매 영수증으로 본 생리대 브랜드 이동, 편의점에서 가장 자주 바뀐다.
실구매 데이터로 보면 생리대는 상반기 주력 브랜드를 하반기에도 유지한 비율이 59%로 국산맥주(73%)·소주(68%)보다 낮았습니다. 편의점에서 산 생리대는 43%가 평소 쓰지 않는 브랜드였습니다.
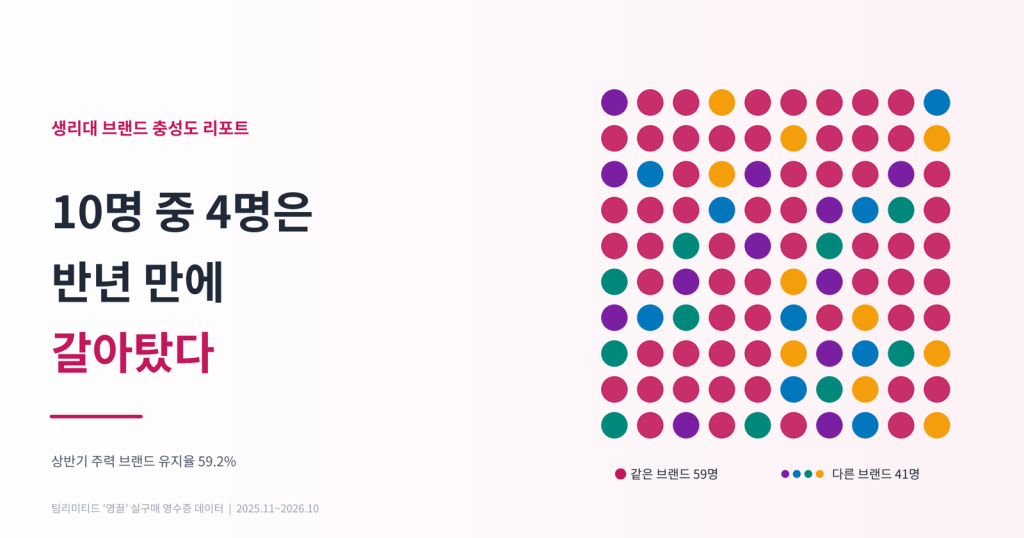
생리대를 1년간 3번 이상 산 사람 중 한 브랜드만 고집한 비율은 33.0%에 그쳤습니다. 3명 중 2명은 두 개 이상 브랜드를 오가며 쓰고 있다는 뜻입니다. 영끌 앱 이용자의 실구매 영수증으로 생리대 브랜드 충성도와, 브랜드가 바뀌는 순간이 어디서 오는지 살펴보고, 그 이유를 실제 구매자에게 어떻게 물어볼 수 있는지도 함께 정리했습니다.
피부에 닿는 제품이면 브랜드를 잘 안 바꿀까?
생리대는 피부에 직접 닿고 제품마다 사용감 차이가 있어, 한번 맞는 제품을 찾으면 잘 바꾸지 않을 것처럼 보이는 카테고리입니다. 하지만 올해 생리대 시장은 가격 경쟁이 유난히 활발했습니다. 쿠팡은 2월부터 자체 브랜드 생리대를 개당 99원 수준으로 낮췄고(뉴시스 보도), 주요 제조사들도 중저가 신제품을 잇달아 예고했습니다. 편의점에서도 이마트24가 2월 한 달간 주요 생리대 1+1 행사를 진행했습니다. 선택지와 가격 자극이 함께 늘어난 시장에서, 소비자는 실제로 브랜드를 얼마나 지키고 있을까요?
생리대 브랜드 충성도는 다른 생활 카테고리와 비교해 어느 수준일까?
| 상반기(2025년 11월~2026년 4월) 주력 브랜드를 하반기(2026년 5~10월)에도 유지한 비율은 생리대 59.2%로, 국산맥주(73.4%)보다 14.20%p, 소주(68.3%)보다 9.10%p 낮았습니다. 그날 기분 따라 고를 것 같은 술보다, 피부에 닿는 생리대가 오히려 브랜드를 더 자주 바꾼 셈입니다. |
여기서 쓴 지표는 두 가지입니다. 브랜드 유지율(리텐션)은 반년 전에 가장 많이 산 브랜드를 반년 뒤에도 가장 많이 샀는지를 봅니다. 단골 식당을 반년 뒤에도 단골로 두고 있는지 묻는 것과 같습니다.한 브랜드 고수 비율은 1년 동안 3번 이상 산 사람 중 한 브랜드만 산 사람의 비율입니다.
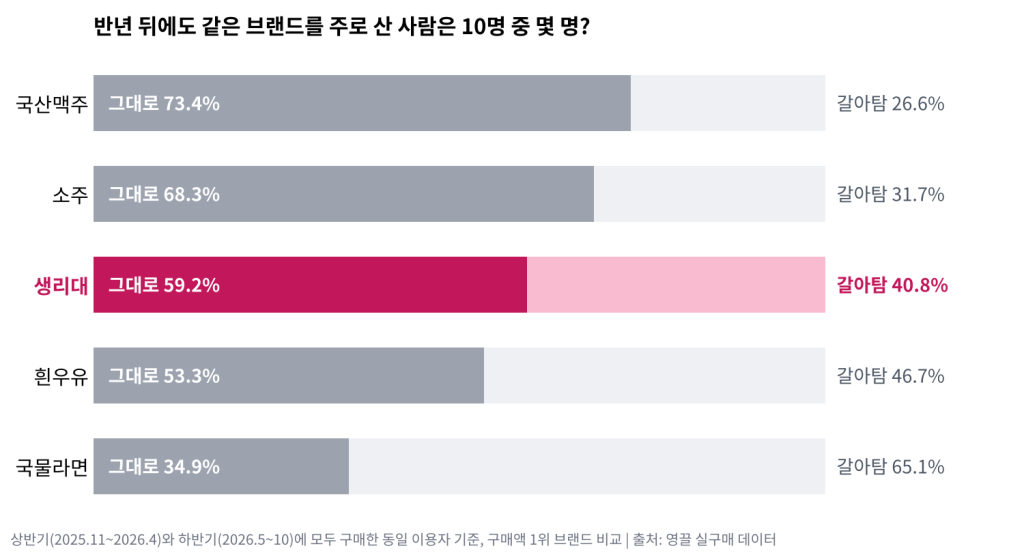
위 차트를 보면, 생리대는 10명 중 6명이 반년 뒤에도 같은 브랜드를 주로 샀고, 4명은 주력 브랜드가 바뀌었습니다. 국산맥주와 소주는 10명 중 7명이 그대로였습니다. 한 브랜드 고수 비율은 생리대(33%)가 국산맥주(43%)보다 낮고 소주(32%)와는 비슷했습니다. 소주는 가끔 다른 브랜드를 마셔도 주력은 잘 바뀌지 않는 반면, 생리대는 주력 자체가 바뀌는 경우가 더 많았다는 뜻입니다.
탐폰·오버나이트·팬티라이너처럼 용도가 다른 제품을 빼고 일반 패드만 따로 봐도 유지율 63%, 한 브랜드 고수 비율 42%로 같은 결론이 나옵니다. “용도별로 다른 브랜드를 쓰기 때문”만으로는 설명되지 않는 이동이 있다는 뜻입니다. 가격 경쟁이 활발했던 올해 환경이 브랜드 비교를 부추겼을 가능성은 있지만, 이번 데이터만으로 원인을 단정하기는 어렵습니다.
캠페인 전략 제언
신규 구매자 확보만큼 기존 구매자의 재구매 시점을 붙잡는 장치가 중요해 보입니다. 주력 구매 주기에 맞춘 재구매 쿠폰이나, 같은 브랜드 안에서 용도별 제품(오버나이트·라이너)으로 넘어가게 하는 묶음 제안을 시험해 볼 만합니다.
브랜드를 바꾼 사람은 어디로 갔을까?
| 반년 사이 주력 브랜드를 바꾼 사람은 대부분 상위 브랜드끼리 오갔습니다. 1·2위 브랜드 사이에서는 서로 주고받은 인원이 거의 같아 순증감이 사실상 0에 가까웠습니다. |
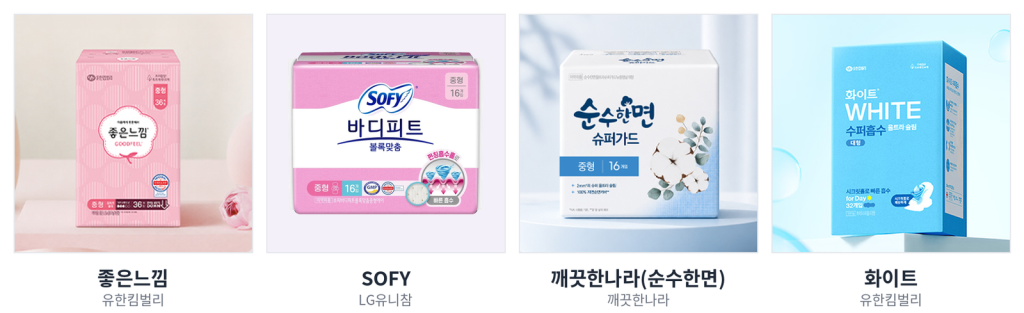
좋은느낌을 주력으로 쓰던 사람 중 18.3%가 반년 뒤 SOFY로, SOFY를 쓰던 사람 중 18.5%가 좋은느낌으로 옮겨 갔습니다. 두 브랜드는 서로 고객을 뺏고 뺏기지만, 결과적으로는 맞교환에 가까운 구조입니다. 반면 3위권 브랜드는 유지율이 52.3%로 상위 두 브랜드(64.4%, 64.8%)보다 낮았고, 이탈한 고객은 주로 1·2위 브랜드로 흡수됐습니다.
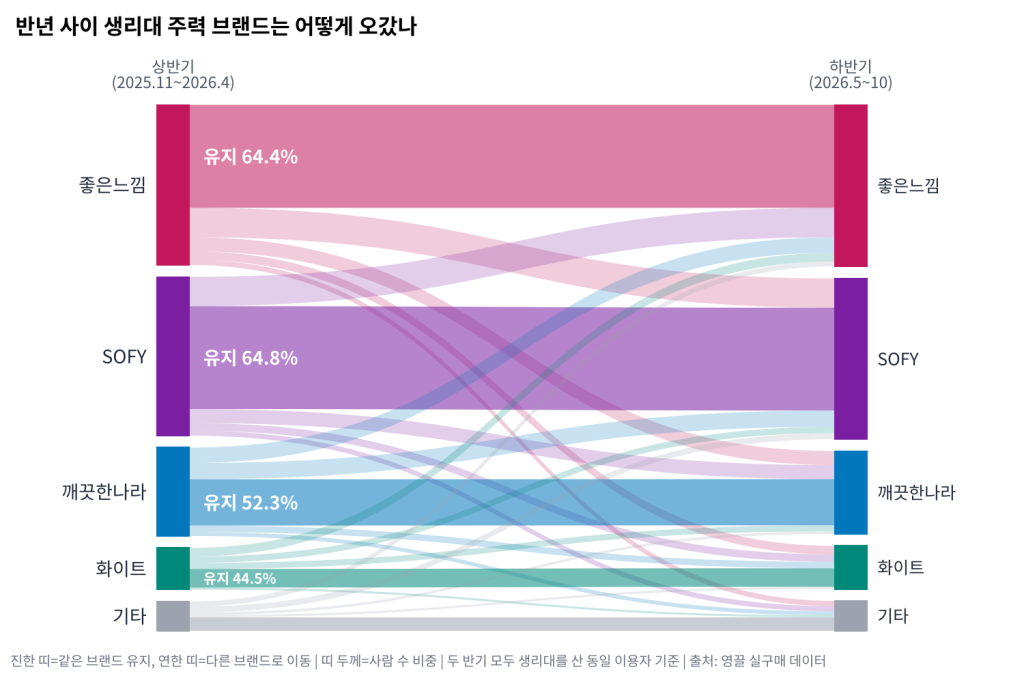
위 차트에서 진한 띠는 반년 뒤에도 같은 브랜드를 주로 산 사람, 연한 띠는 다른 브랜드로 옮겨 간 사람이고 띠 두께가 사람 수 비중입니다. 좋은느낌과 SOFY 사이의 연한 띠가 거의 같은 두께로 X자로 교차합니다.
캠페인 전략 제언
상위 브랜드에게 가장 큰 경쟁자는 서로입니다. 경쟁 브랜드 구매자 중 우리 브랜드를 한 번이라도 산 사람에게 두 번째 구매를 유도하는 타깃 캠페인을 검토해 볼 만합니다. 3위권 브랜드라면 구매 간격이 길어지는 이탈 직전 구간에 개입하는 방안이 효과적일 수 있습니다.
브랜드가 바뀌는 순간은 어느 매장에서 생길까?
| 두 개 이상 브랜드를 쓰는 사람이 편의점에서 산 생리대는 43.3%가 평소 주력 브랜드가 아니었습니다. 대형마트(35.8%)·슈퍼마켓(36.4%)·온라인(35.7%)보다 7%p 안팎 높은 수준입니다. |
편의점 생리대 구매의 34.5%는 밤 8시~새벽 2시에 일어났습니다. 대형마트(14.1%)의 2.4배 수준입니다. 영수증 한 장당 생리대 구매액 중앙값도 편의점 8,000원으로 대형마트(13,100원)보다 작았습니다. 늦은 시간에, 적은 양을, 평소와 다른 브랜드로 사는 모습이 겹쳐 나타난 셈입니다.
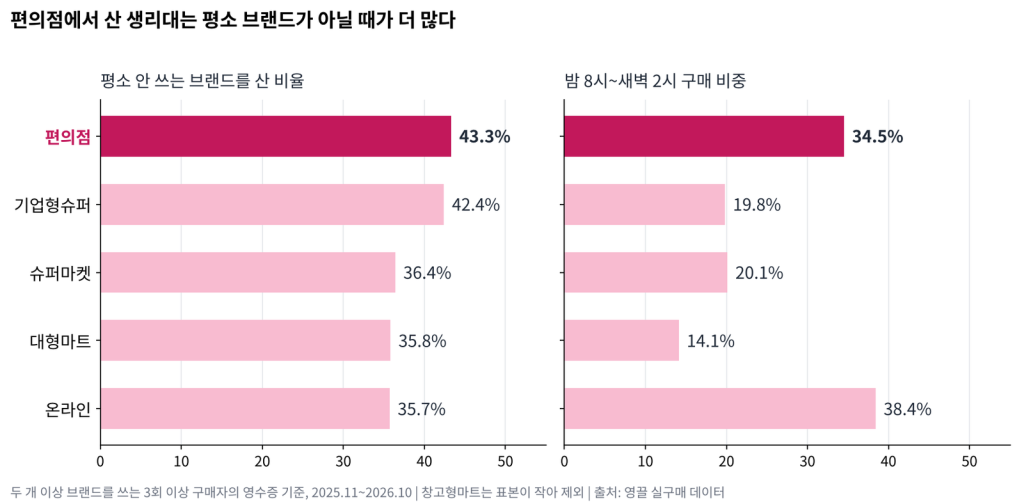
위 차트에서 왼쪽은 평소 안 쓰는 브랜드를 산 비율, 오른쪽은 늦은 시간 구매 비중입니다. 편의점은 두 지표가 모두 높은 유일한 오프라인 채널입니다. 이 결과는 급하게 필요할 때 그 자리에 있는 제품을 고르는 구매가 편의점에 많을 가능성을 보여 줍니다.
편의점의 1+1 같은 행사가 평소와 다른 브랜드를 고르게 하는 요인이 됐을 가능성도 있습니다. 다만 영수증만으로 구매 이유를 확인할 수는 없어, 열린 질문으로 남겨 둡니다.
캠페인 전략 제언
브랜드 입장에서 편의점은 경쟁사 고객이 우리 제품을 처음 써 보는 ‘체험 매대’로 볼 수 있습니다. 편의점 진열 제품에 다음 구매용 쿠폰이나 같은 라인 대용량 제품 안내를 넣어, 우연한 첫 구매를 정기 구매로 잇는 방안을 시험해 볼 만합니다.
핵심 요약 3줄
- 생리대 주력 브랜드 유지율은 59.2%로 국산맥주(73.4%)·소주(68.3%)보다 낮고, 1년간 한 브랜드만 고수한 비율은 33.0%에 그쳤습니다.
- 브랜드 이동은 주로 1·2위 브랜드 사이의 맞교환이며, 3위권 브랜드는 상위 브랜드로 고객이 빠져나가는 구조였습니다.
- 편의점에서 산 생리대는 43.3%가 평소 브랜드가 아니었고, 늦은 시간 구매 비중도 대형마트의 2.4배였습니다.
시사점
제조사:
한번 확보한 고객이 오래 남을 거라는 가정은 다시 볼 필요가 있어 보입니다. 좋은느낌·SOFY 같은 상위 브랜드는 서로의 고객을 한 번이라도 써 본 사람에게 두 번째 구매를 유도하는 데 집중해 볼 만합니다. 3위권 브랜드는 구매 간격이 길어지는 고객을 조기에 찾아내는 리텐션 설계가 우선순위가 될 수 있습니다.
유통사:
편의점 MD는 생리대를 ‘급구매 품목’으로만 보기보다, 제조사와 첫 구매 고객 대상 체험형 행사를 함께 설계하는 공간으로 활용해 볼 만합니다. 대형마트·온라인은 묶음·정기 구매 제안이 더 맞아 보입니다.
자주 묻는 질문
Q. 생리대 소비자는 정말 브랜드를 잘 안 바꾸나요?
A. 실구매로 보면 반년 사이 주력 브랜드를 유지한 비율은 59.2%였습니다. 10명 중 4명은 주력 브랜드가 바뀐 셈이고, 1년간 한 브랜드만 산 사람은 33.0%였습니다. 국산맥주나 소주보다 브랜드 이동이 활발한 편입니다.
Q. 좋은느낌과 SOFY 중 누가 고객을 더 많이 가져갔나요?
A. 반년 사이 좋은느낌에서 SOFY로 옮긴 비율은 18.3%, SOFY에서 좋은느낌으로 옮긴 비율은 18.5%였습니다. 두 브랜드 사이에서 오간 인원은 거의 같아, 한쪽이 일방적으로 가져갔다고 보기는 어렵습니다.
Q. 편의점에서는 왜 평소와 다른 브랜드를 사나요?
A. 영수증 데이터로 이유까지 확인할 수는 없습니다. 다만 편의점 구매는 늦은 시간 비중이 높고 1회 구매액이 작아, 급하게 필요할 때 매대에 있는 제품을 고르는 구매가 많을 가능성이 있습니다. 정확한 이유는 영끌에서 실제로 편의점에서 다른 브랜드를 산 사람을 골라 직접 물어보면 확인할 수 있습니다.
마무리
실구매 데이터는 생각보다 훨씬 움직임이 많은 생리대 시장을 보여 줍니다. 지금 브랜드에게 중요한 질문은 “얼마나 팔았나”보다 “누가 남고 누가 떠났나”, 그리고 “그 순간이 어디서 일어나나”일 수 있습니다.
[지표 안내] 본 글의 지표는 팀리미티드 ‘영끌’ 앱을 통해 수집된 실구매 영수증 데이터로 산출했습니다.
- 브랜드 유지율 : 상반기(2025년 11월~2026년 4월)와 하반기(2026년 5~10월)에 모두 해당 카테고리를 구매한 이용자 중, 상반기 구매액 1위 브랜드가 하반기에도 구매액 1위인 사람의 비율
- 한 브랜드 고수 비율 : 2025년 11월~2026년 10월 해당 카테고리를 3회 이상 구매한 이용자 중 한 브랜드만 구매한 사람의 비율
- 평소 외 브랜드 구매 비율 : 두 개 이상 브랜드를 3회 이상 구매한 이용자의 생리대 영수증 중, 그 이용자의 최다 구매 브랜드가 아닌 브랜드를 산 영수증의 비율
- 늦은 시간 구매 비중 : 생리대 영수증 중 결제 시각이 밤 8시~새벽 2시인 영수증의 비율
분석 기간 : 2025년 11월~2026년 10월 | 기준 모수: 상·하반기 모두 생리대를 구매한 동일 이용자 6,654명(동일 표본 기준) | 오프라인 매장 및 온라인 커머스 구매 기준 | 데이터 기준일: 2026-11-11
[외부 참조] 뉴시스(2026.01.29) · 시사경제(2026.02.02)
해당 글은 팀리미티드와 모비인사이드의 파트너십으로 제공되는 기사입니다.