

✨ 바쁘신 분들을 위한 5초 요약
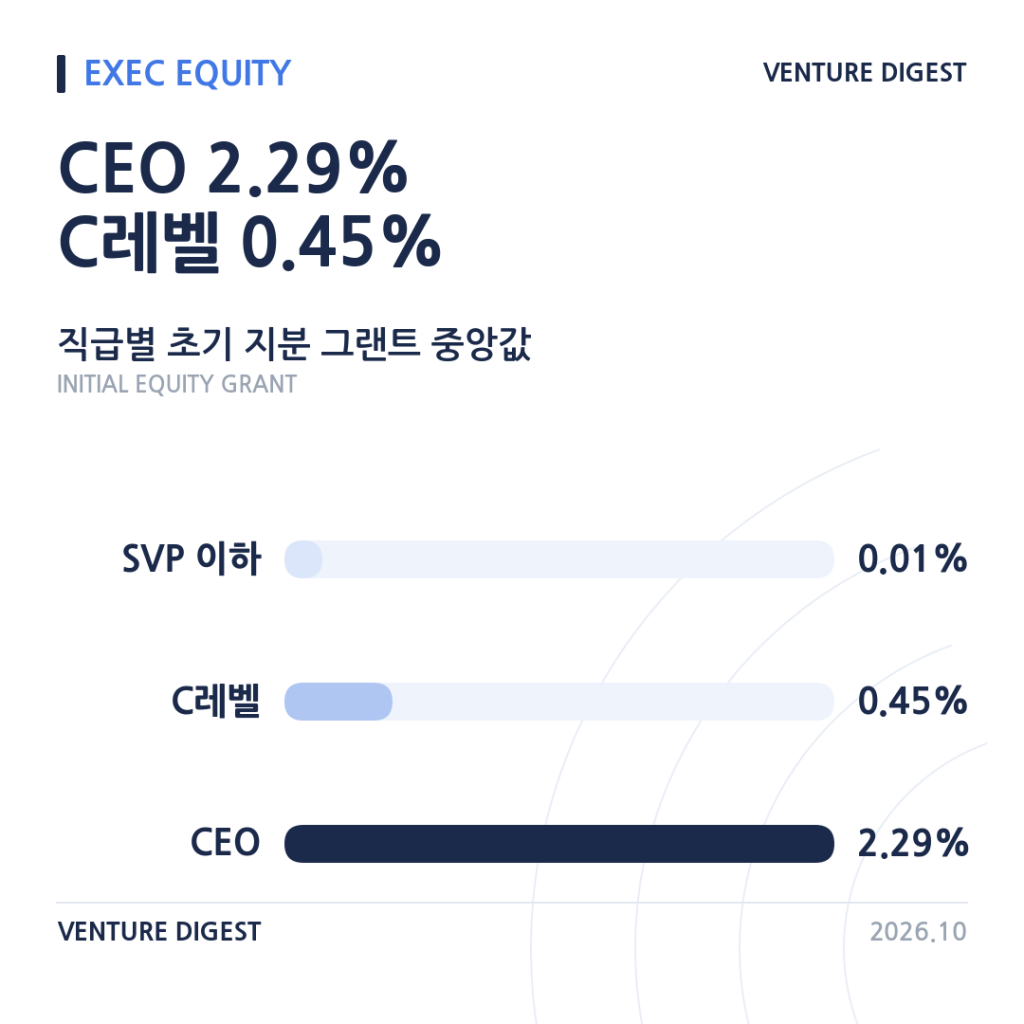
- PE 백드 기업 기준 비창업자 CEO의 초기 지분 부여 중앙값은 회사 지분의 2.29%, C레벨 전체는 0.45%로 CEO의 5분의 1 수준이다.
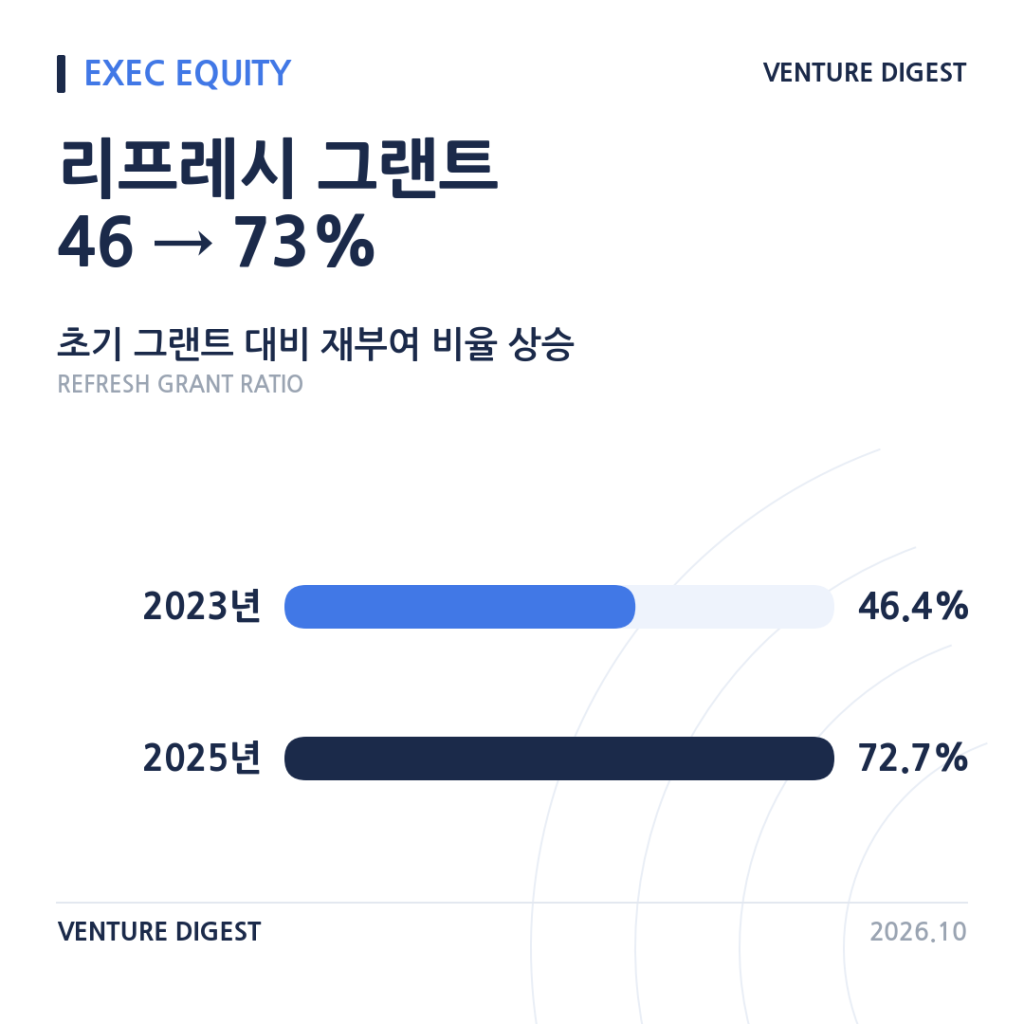
- PE 백드 LLC 기준 임원 리프레시 그랜트 규모는 2023년 초기 그랜트의 46.4%에서 2025년 72.7%로 26.3%포인트 뛰었다.
- PE 백드 법인의 초기 임원 그랜트 중 71%가 월별 베스팅, 70% 이상이 1년 클리프 구조를 채택한다.
- 국내 벤처기업 스톡옵션 행사이익은 연간 2억원, 회사당 누적 5억원까지 소득세가 면제된다(2027년 12월까지 한시 적용).
- 국내 스톡옵션 첫 행사 비중은 2년 클리프 종료 후 6개월 내 기준으로 2024년 17.4%에서 2026년 75.8%로 급증해 ‘불확실한 보상’에서 ‘즉각적 자산’으로 인식이 바뀌었다.
시리즈B를 넘긴 조직의 채용 공고를 보면 문구가 달라진다. “초기 멤버로 함께할 분”이 아니라 “VP of Engineering”, “Chief Revenue Officer” 같은 직함이 등장한다. 이 시점부터 보상 설계는 창업자의 직관이 아니라 체계가 필요한 영역으로 넘어간다. 이미 지분을 크게 나눠 가진 창업팀 옆에, 시장가에 준하는 현금과 눈에 보이는 지분을 동시에 요구하는 시니어 임원을 앉혀야 하기 때문이다.
문제는 두 가지가 동시에 벌어진다는 점이다. 첫째, 캡테이블은 시리즈A까지의 다이류션을 이미 반영한 상태라 임원 풀에 쓸 수 있는 지분이 많지 않다. 둘째, 이 임원들은 대기업이나 이미 상장한 스타트업 오퍼와 경쟁하는 처지라 현금·지분 비율에 예민하다. 이 글은 시리즈B 이후 조직이 임원 보상을 어떻게 설계하는지 — 현금과 지분의 배분, 리프레시 그랜트 타이밍, 벤치마킹 방법론, 다이류션 관리, 그리고 이사회·보상위원회가 개입하는 지점 — 을 실제 데이터로 짚는다.
01. 지분 배분의 기준선 — CEO 2.29%, 나머지 C레벨은 그 5분의 1
Carta가 2026년 발표한 ‘PE Executive Equity Report’에 따르면, PE 백드 기업에서 비창업자 CEO가 받는 초기 지분 부여의 중앙값은 회사 전체 지분의 **2.29%**다. 반면 CFO·COO 등 나머지 C레벨 임원의 초기 그랜트 중앙값은 **0.45%**로, CEO의 약 5분의 1 수준에 그친다. SVP급으로 내려가면 그랜트 규모가 다시 큰 폭으로 줄어들어, VP 이하 직급은 회사 전체 지분의 0.01%를 넘는 초기 그랜트를 받는 경우가 사실상 없다는 것이 보고서의 결론이다.
이 격차가 의미하는 바는 명확하다. 임원 보상 설계는 “직급별로 지분을 비례 배분”하는 문제가 아니라 CEO를 정점으로 한 뚜렷한 계단 구조를 얼마나 급격하게 설계할지의 문제다. 시리즈B 이후 조직이 흔히 겪는 실수는 초기 3~4명의 임원에게 관대한 지분을 약속한 뒤, 이후 합류하는 임원들에게 줄 풀이 바닥나는 경우다. Sequoia의 임원 보상 가이드는 전체 직원에게 배분되거나 향후 그랜트로 예약된 지분 풀이 회사 지분의 10~25% 수준이어야 하며, 연간 소진율(burn rate)은 5% 아래로 관리해야 한다고 권고한다. 국내 시리즈B 기업들도 이 비율을 벗어나면 시리즈C 라운드에서 신규 투자자가 요구하는 “옵션 풀 리필(option pool top-up)” 조항 때문에 기존 임원·직원의 지분이 한 번 더 희석되는 경우가 흔하다.
베스팅 구조도 갈린다. Carta 데이터상 PE 백드 법인(C-corp) 임원 그랜트의 **71%**가 월별 베스팅을, PE 백드 LLC는 **80%**가 연 단위(cliff-vesting) 구조를 택했고, 두 구조 모두에서 초기 그랜트의 70% 안팎이 1년 클리프를 포함한다. 시리즈B 이후 한국 스타트업이 임원과 협상할 때도 “4년 베스팅, 1년 클리프”가 사실상 표준으로 굳어진 것과 같은 흐름이다.
02. 리프레시 그랜트 — 초기 부여만으로는 붙잡을 수 없다
임원을 뽑는 순간의 지분 부여(initial grant)는 협상의 시작일 뿐이다. Carta 보고서는 PE 백드 LLC 기준 임원 리프레시(재부여) 그랜트의 평균 규모가 초기 그랜트 대비 2023년 **46.4%**에서 2025년 **72.7%**로 26.3%포인트 뛰었다고 밝혔다. 같은 기간 일반 직원의 리프레시 비율도 38%에서 61.5%로 늘었지만 상승폭은 임원 쪽이 더 가팔랐다. 회사 가치가 오르고 초기 그랜트가 베스팅되며 지분율이 희석될수록, 붙잡아야 할 임원에게는 처음보다 더 큰 폭의 재부여가 필요해졌다는 뜻이다.
Pave는 이 흐름을 두 단계로 설명한다. 초기 단계 리프레시는 특정 마일스톤 달성이나 기존 그랜트의 75% 베스팅 시점에 비정기적으로 이뤄지지만, 후기 단계로 갈수록 연례 성과 평가 사이클에 리프레시가 통합돼 예측 가능한 리듬으로 자리 잡는다. 시리즈B~D 구간, 즉 이번 글이 다루는 구간이 정확히 이 전환기에 해당한다. 이 시점에 리프레시 정책을 문서화해두지 않으면, 이후 매 라운드마다 임원별로 즉흥적인 협상이 반복되고 캡테이블 관리 부담이 커진다.
Sequoia 가이드는 시리즈D 이후 $1B 밸류에이션을 넘어서면 스톡옵션에서 RSU(제한조건부주식)로 전환하는 회사가 늘어난다고 지적한다. 옵션은 행사가 대비 주가가 하락하면 가치가 0에 수렴하는 반면 RSU는 주가와 무관하게 최소한의 가치를 보장하기 때문에, 후기 단계 임원 채용에서 협상력을 유지하는 수단이 된다. 국내에서는 비상장 상태가 장기화되는 유니콘급 기업에서 이 문제가 더 두드러진다. 토스증권이 출범 5년 만에 처음으로 장기 재직 임직원 대상 스톡옵션·비상장주식 바이백 프로그램을 검토 중인 사례가 대표적이다. 상장 계획이 없는 비상장사에서 스톡옵션은 “언젠가 현금화될 약속”에 머물렀는데, 회사가 직접 유동성 창구를 여는 것은 리프레시 정책만큼이나 임원 리텐션에 직결되는 신호로 읽힌다.
03. 벤치마킹 — 무엇을 기준으로 협상할 것인가
임원 보상 협상에서 가장 자주 나오는 질문은 “다른 회사는 얼마를 주느냐”다. Pave와 Carta 같은 벤치마킹 플랫폼은 이 질문에 실시간 데이터로 답하기 위해 만들어졌다. 다만 벤치마킹의 정확도는 비교 대상의 세분화 수준에 좌우된다. Sequoia는 시리즈B~D(대략 밸류에이션 5억 달러 이상) 구간부터는 “소프트웨어 기업”처럼 넓은 섹터가 아니라 세부 업종·직무·지역까지 좁힌 비교군이 필요하다고 강조한다. 이 구간의 회사는 더 이른 단계 스타트업과 이미 상장한 대기업 양쪽에서 동시에 인재를 놓고 경쟁하기 때문에, 벤치마크가 넓으면 오퍼가 시장과 어긋나기 쉽다.
현금과 지분의 배분 비율 자체는 공개된 벤치마크 보고서들도 정확한 퍼센티지를 명시하지 않는 경우가 많다. 대신 방향성은 뚜렷하다. 초기 단계일수록 회사는 현금을 아끼기 위해 지분 비중을 높이고, 임원은 소유 지분(ownership) 자체를 협상 대상으로 삼는다. 반대로 시리즈B 이후, 특히 시리즈D를 지나며 회사는 시장가 수준의 현금 보상 비중을 늘리고 지분은 “현재와 미래 가치 전달”의 도구로 성격이 바뀐다. 국내 시리즈B~C 기업의 임원 채용에서도 이 구간에 접어들면 “연봉은 시장가에 맞추고 지분으로 차별화한다”는 원칙이 자리 잡는 경우가 많다 — 시장가보다 낮은 현금을 지분으로 벌충하던 초기 단계 방식이 더는 통하지 않기 때문이다.
옵션 유형 구성도 참고할 지표다. Carta 데이터상 PE 백드 법인 임원 그랜트의 **60%**가 ISO(인센티브 스톡옵션), 29%가 NSO(비적격 스톡옵션), 8%가 RSU였다. 국내에서는 세제 혜택 구조가 달라 벤처기업 스톡옵션(주식매수선택권) 부여가 사실상 표준이지만, 원칙은 같다 — 세후 실수령 가치를 기준으로 임원과 협상해야 지분 비율 자체보다 설득력이 크다는 점이다.
04. 다이류션 관리와 이사회·보상위원회의 개입
임원 보상 풀을 키우면 기존 주주 전체의 지분이 희석된다. 이 딜레마 때문에 시리즈B 이후 이사회는 임원 보상을 창업자의 재량이 아니라 보상위원회(compensation committee) 승인 사안으로 전환하는 경우가 늘어난다. 특히 신규 라운드를 준비할 때 리드 투자자가 옵션 풀 확대를 텀시트 조건에 포함시키면, 이 확대분의 다이류션은 관례적으로 기존 주주 — 즉 창업자와 초기 투자자 — 가 라운드 전(pre-money) 단계에서 부담한다.
임원 보상 설계를 시리즈 라운드 협상과 분리해서 생각할 수 없는 이유다.
국내 실무에서는 벤처기업법상 스톡옵션 부여 한도(발행주식 총수의 최대 50%, 상장 전 벤처기업 기준)와 이사회·주주총회 특별결의 요건이 추가 제약으로 작용한다. 임원에게 큰 폭의 그랜트를 약속하기 전에 이 한도 내에서 여유 풀이 얼마나 남아있는지 먼저 확인해야, 이후 일반 직원 채용용 풀이 부족해지는 사태를 막을 수 있다. 시리즈B 이후 조직에서 인사·재무 담당 임원이 옵션 풀 캡테이블 시뮬레이션을 분기 단위로 업데이트하는 관행이 자리 잡는 것도 이 때문이다.
05. 창업자가 가져갈 교훈
✅ CEO와 나머지 C레벨의 지분 격차를 의도적으로 설계하라 — Carta 데이터상 CEO 초기 그랜트는 C레벨 평균의 약 5배다. 격차를 없애려 하기보다, 그 격차가 왜 정당한지 각 임원에게 설명할 수 있어야 한다.
✅ 초기 그랜트만으로 리텐션을 끝냈다고 생각하지 마라 — 임원 리프레시 그랜트 비율이 2년 새 26.3%포인트 뛴 것은 우연이 아니다. 시리즈B 시점부터 리프레시 정책(트리거, 규모, 승인 절차)을 문서화하라.
✅ 벤치마크는 좁힐수록 정확하다 — “소프트웨어 스타트업 평균”이 아니라 유사 섹터·유사 라운드·유사 지역의 데이터로 협상하라. 넓은 벤치마크는 오퍼 실패의 흔한 원인이다.
✅ 옵션 풀 확대의 다이류션 부담자를 라운드 협상 전에 못 박아라 — 텀시트 단계에서 옵션 풀 리필이 프리머니에 반영되는지 확인하지 않으면, 임원 보상 설계가 끝난 뒤 창업자 지분만 예상외로 줄어든다.
✅ 국내 비과세 특례의 시한을 임원 협상 카드로 써라 — 연간 2억원, 누적 5억원까지 소득세가 면제되는 특례는 2027년 12월까지 한시 적용된다. 시한이 명확한 혜택이므로, 임원 합류 시점을 세제 혜택이 유효한 구간에 맞추는 것도 실질 보상을 키우는 방법이다.
결론
시리즈B 이후의 임원 보상은 “얼마를 줄 것인가”보다 “어떤 순서로, 무엇을 기준으로 줄 것인가”를 설계하는 문제에 가깝다. CEO와 C레벨 사이의 격차, 초기 그랜트와 리프레시 그랜트의 리듬, 벤치마크의 정밀도, 그리고 옵션 풀 다이류션을 누가 부담하는지까지 — 이 네 가지가 문서화돼 있지 않은 조직은 매 채용마다 즉흥적인 협상을 반복하게 되고, 그 비용은 결국 창업자의 지분으로 돌아온다.
“지분은 얼마를 주느냐가 아니라 언제, 왜 주는지를 설명할 수 있어야 협상력이 된다.”
시리즈C 이후 임원진이 두 자릿수로 늘어나기 전, 지금이 그 원칙을 문서로 만들어둘 마지막 구간이다.
출처
- Carta, “2026 PE Executive Equity Report”,
- Sequoia, “Executive Equity Plans to Attract and Retain Leaders”,
- Pave, “The Evolution of Stock Options and Why Equity Refreshes are a No-Brainer”,
- ZUZU, “벤처기업 스톡옵션 행사, 비과세 특례 적용 시 꼭 챙길 것”,
- 파이낸셜뉴스, “[단독] 토스증권, 출범 후 첫 임직원 대상 ‘바이백’ 추진”,
작성자: 에이바이플러스 인사이트 팀
에이바이플러스 뉴스
에이바이플러스 님의 브런치에 게재한 글을 편집한 뒤 모비인사이드에서 한 번 더 소개합니다.


